 علوم القطيف مقالات علمية في شتى المجالات العلمية
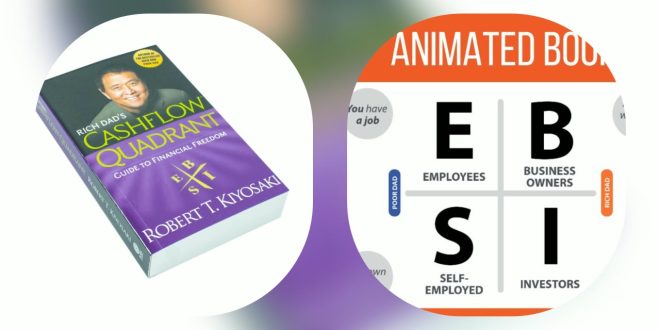
كتاب النموذج الرباعي للتدفقات النقدية… دليل الأب الغني لتحقيق الحرية المالية
(المؤلف: روبرت كيوساكي بالتعاون مع شارون. إل. لشتر، واعتبر المؤلف الكتاب بأنه الجزء الثاني من كتاب “أبي الغني وأبي الفقير” – Robert T. Kiyosaki)
[Rich Dad’s CASHFLOW Quadrant: Rich Dad’s Guide to Financial Freedom]
لماذا تلخيص الكتب؟
في ضوء التضخم المعرفي الذي نشهده، وصدور الكثير من الكتب في كل عام، ورغبتنا في قراءة المزيد منها، مع ضيق الوقت وكثرة المشاغل نجد أنفسنا محرومين من القراءة. من هنا تأتي أهمية تلخيص الكتب ليوفر ذلك علينا الجهد والوقت والملل من القراءة أيضاً، حيث الكثير من الكتب خالية من عناصر التشويق مثل الصور، مع كثرة الصفحات وافتقادها إلى الأسلوب الجذاب، أو حتى ترتيب الموضوعات بشكل يدفع القارئ للتفاعل معها، لكن التحدي هنا: كيف يمكن التلخيص مع الاحتفاظ بروح الكتاب.
إن عملية التلخيص التقليدية تقوم في الغالب على تلخيص الكتاب إلى الربع، أو القيام بهيكلة جديدة وقواعد جديدة أيضاً، فكأننا أعدنا تأليف الكتاب من جديد، لكن بصورة مصغرة، وهذا ربما يصلح لبعض الكتب ذات الصفحات القليلة نسبياً، أما الكتب الذي يبلغ تلخيصها ربما مئات الصفحات، أو يكون ملخصها كبيراً فلا يشجع ذلك على قراءته.
على ذلك اتبعت طريقة أحسب أنها جديدة وعملية، سأتبعها في هذا الموضوع ومواضيع قادمة ، وتقوم على أن يكون التلخيص مختصراً بقدر الإمكان حتى يغري بقراءته، وإعادة صياغة النص بلغته، وباستخدام نفس المفردات ما أمكن، مع الحفاظ على نفس الأفكار، بحيث يكون الملخص كأنه جزءٌ من الكتاب من حيث الأسلوب والأفكار والمفردات؛ لأن التلخيص بصياغة شخصية حتى مع الحفاظ على نفس الأفكار يفقد النص روحه، فتجد الملخص غريباً عن الكتاب.
إن أهمية التلخيص تتجلى في أنه: عملية فكرية، ومهارة لغوية، وتوفير للوقت والجهد، وتمييز للأفكار الرئيسة للكتاب من الأفكار الثانوية، بحيث يمكن الاستغناء عن قراءة الكتاب نسبياً، وليس مطلقاً بالطبع.
عملية التلخيص لا شكّ أنها مجهدة وتستهلك وقتاً وجهداً كبيراً، لكن ثمرتها مفيدة وعملية، بل رائعة أيضاً، لما تمثله من إمكانية تحقيق الاطلاع للكثير من الناس وبمنتهى السهولة واليسر.
– كلّفرد ينتمي إلى أحد هذه التقسيمات الأربعة من حيث مصدر الدخل أو المال الذي يحصل عليه، والكتاب يتناول ذلك، على أن يعينك على تحديد الفئة التي تنتمي إليها الآن، والطريقة التي تودّ أن تسلكها في المستقبل حتى تصل إلى غايتك في تحقيق الحرية المالية.
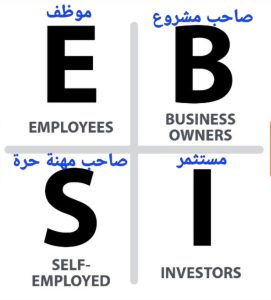
– بالرغم من أن الفئات الأربعة نحصل منها على المال،إلا أن المهارات التي تتوفر في الفئتين (B , I) تساعد على تحقيق الأهداف المالية بشكل أسرع.
– هذا الكتاب اعتبره المؤلفان الجزء الثاني من كتاب أبي الفقير وأبي الغني.
– تم تأليف الكتاب حسب إفادة المؤلفين لإرشاد الأشخاص لتغيير أماكنهم داخل النموذج الرباعي،وللراغبين الخروج من حدود الأمان الوظيفي والبدء في تحقيق الحرية المالية والثراء.
– المال ليس شرطاً أساسياً للحصول على المال، ولا الشهادات الجامعية أيضاً، المهم هي الكيفية التي تُجمع بها الثروة.
– الأمر يتطلب أن يكون لدينا حلم وكثير من التصميم، والاستعداد للتعلم سريعاً واستثمار المواهب التي أعطاناها الله، وتحديد وضعك إلى أيِّ فئة تنتمي في النموذج الرباعي.
– بالرغم من أن المال واحد إلا أن طرق الحصول عليه متباينة ومختلفة كثيراً، وصحيح أنه يُمكن جمع المال من فئات المربع الأربع، وكمثال على ذلك طبيب متخرج يستطيع العمل في أحد المستشفيات وينتمي إلى الفئة (E) أو يُمكن له أن يفتتح عيادة خاصة به وينتمي إلى الفئة (S) ، كما يستطيع أن يفتتح مستوصفاً أو مستشفى ويعمل لديه مجموعة من الأطباء وينتمي إلى الفئة (B) ، كما يستطيع الاستثمار في العقار وفي مجالات شتى فيصبح من الفئة (I).
– انتماؤك إلى الفئات الأربع داخل النموذج لا يعني بالضرورة تحقيق النجاح المالي، فيُمكن أن تكون فقيراً أو ثرياً داخل الفئات الأربع.
– لماذا يتعيّن علينا أن تنتمي إلى الفئات (B) و(I) لأسباب كثيرة وليس للثراء وحده فقط، بل حرية في الوقت والحماية من ضغوط الديون الاستهلاكية والحماية من فقد الوظيفة.
– يستلزم انتقالنا من خانات النموذج صاحب الوظيفة (E) وصاحب المهنة الحرة (S) إلى صاحب المشروع (B) والمستثمر (I) تغيير في الشخصية وطريقة التفكير.
– الفرق بين الغنى والثراء يتمثل في أن الغنى هو الكسب الكثير، أما الثراء فتحويل التدفقات النقدية إلى أصول ملموسة تدرّ المزيد من التدفق المالي.
– نعرف الثروة بانها عدد الأيام التي يمكن تدين نفقاتها دون أن نقوم بعمل بدني منا أو من أحد من أفراد أسرتنا، مع المحافظة على نفس مستوى معيشتنا.
– مثال على ذلك: لو كانت النفقات الشهرية ألف دولار، بينما تبلغ المدخرات ثلاثة الاف فإن الفترة التي تستمر بها الثروة هي ثلاثة أشهر أو تسعون يومًا لأن قيمة الثروة من يحددها هو الوقت وليس المال.
– بعض الناس يجنون الكثير من المال لكن يصرفونه بسرعة كبيرة فلا يتبقى منه شيء للاستثمار، أو يدخل خانة الأصول.
– لكي تكون في خانة المستثمر من النموذج الرباعي فعليك أن تركز على الاستثمارات التي تولد الدخل بصفة مستمرة، بمعنى أن المال يعمل نيابة عنك ويولد لك دخلك الحالي، فإذا كان شخص اشترى منزلاً وقام بتأجيره كنوع من الاستثمار، فإذا كان الإيجار الذي تم الحصول عليه تزيد قيمته على نفقات تشغيل العقار يُصبح مصدر الدخل حينذاك في خانة المستثمر من النموذج.
– هناك مزايا ضريبية تتاح للمستثمرين وليس لأصحاب الدخول المحدودة الذين تثقل كواهلهم الضرائب المختلفة، فالمستثمرون لهم مزايا ضريبية كما أن الثغرات الضريبية للتهرب من دفع الضرائب موجودة أيضاً.
– في الوقت الراهن يحتاج الناس أن يكونوا مستثمرين أكثر من أيّ وقت مضى، وذلك لحدوث تغيرات كبيرة بسبب فقدان الأمان الوظيفي للكثير من الأشخاص، والتعرض لفقد الوظائف في أيّ وقت إضافة إلى انخفاض مزايا التقاعد وانهيارات أسواق البورصة والتقلبات الاقتصادية.
– عندما يبحث الأفراد عن الأمان الوظيفي ويبتعدون عن الاستثمار ويركزون على أن يكونوا من أصحاب الوظائف أو أصحاب المهن في النموذج الرباعي فإنهم يسقطون في فخّ الديون وبطاقات الائتمان والفواتير المتراكمة، وقد يستمر ذلك مدى العمر، وللخروج من ذلك يعمد بعض الأشخاص إلى وظائف إضافية ووقت أطول في العمل مما يسبب الابتعاد عن الأسرة وتضاؤل أوقات الفراغ.
– الذكاء المالي ليس ما تجنيه من المال بل هو المال الذي تدخره وإلى أيّ مدى يعمل من أجلك.
– الأصول “هي كلّما يدر المال في جيبك”، و”الخصوم هي كلّ ما يخرج المال من جيبك”، لذا فشراء منزل للسكن لا يُعتبر من الأصول، بل هو من الخصوم.
– أحد أسباب عدم الإقبال على الاستثمار أو امتلاك المشاريع كما هو في النموذج الرباعي، الافتقار إلى الترتيب بسبب برمجة العقول على الأمان الوظيفي مع زيادة الديون.
– بعض الموظفين حسب النموذج يتحولون إلى أصحاب مهن حرة (s) لزيادة دخولهم، ورغم أن هذا الانتقال يكون أكثر ربحية في العادة لكن احتمالات الفشل كبيرة، وفي حالة استمرار النجاح يتطلب مجهوداً كبيراً للمحافظة على استمراره، وسوف يعملون أعمالاً مضنية عما كانوا عليه مسبقاً وذلك لأنهم يتحملون المسؤولية عن كلّ ما يتعلق بمهنتهم وبمشروعهم الصغير، وهذه النوعية من المشاريع مهددة بالتوقف، فقد وُجد أن من بين عشرة مشاريع من هذا النوع يجانب النجاح تسعة منها في الخمس سنوات الأولى، بسبب الافتقاد إلى الخبرة أو رأس المال أو القدرة المتواصلة على العمل.
– الضرائب قد تصل إلى خمسين في المئة من إيرادات الموظفين في بعض الدول، وتسبب الضرائب الديون عدم الإحساس بالأمان الوظيفي، كما أنها ظالمة؛ لأنها تركز على أصحاب الوظائف بينما يستطيع الأثرياء التهرب منها بصورة قانونية.
– الفشل في المشاريع التجارية جزء من الطريق إلى النجاح، فلا يُمكن النجاح دون الفشل في البداية، والأشخاص غير الناجحين هم أشخاص لم يفشلوا قطّ.
– حتى تتعلم أن تصبح أحد أصحاب المشاريع حسب النموذج هناك ثلاثة طرق، وهي:
- العثور على معلم ناجح في هذه المشاريع، وليس مستشاراً يخبرك بأمر لم يجربه بنفسه.
- شراء حقوق الامتياز؛ لأنك عندما تشتري امتيازاً فإنك تشتري نظاماً قد تم تجربته وتشغيله، وأثبت فعاليته، وعليك حين تشتري الامتياز التصرف حسبما يُطلب منك في إدارة الامتياز، وليس حسبما ترتئيه منعاً للمشاكل بينك وبين أصحاب الامتياز.
- نظام التسويق عبر الإنترنت وهو لا يحتاج إلى رأس مال كبير.
– هناك أمران ضروريان للنجاح في المشاريع، وهما، الأول: عدم القلق من كلام الآخرين، أو الخوف من رفضهم، وتعلم كيفية قيادة الآخرين والتعامل مع مختلف الشخصيات في العمل.
– هناك سبع مستويات للمستثمرين، وهي:
- المستوى صفر وينتمي إليه الذين لا يملكون المال اللازم للاستثمار: فهم ينفقون كلّ ما يكتسبونه أو ينفقون أكثر ما يكسبونه، وينتمي إلى ذلك خمسين في المئة من الأشخاص.
- المستوى الأول، المقترضون: يحلون مشاكلهم المالية باقتراض المال من البنوك، أو بواسطة بطاقات التأمين، ويشترون أشياء يحتاجونها وأشياء لا يحتاجونها، ويبدون في الظاهر أثرياء لكنهم يعيشون طوال حياتهم بالديون.
- المستوى الثاني، المدّخرون: هؤلاء يقتطعون مقداراً ضئيلاً من المال بصورة منتظمة ويضعونه في البنوك، أو في حسابات توفير، أو في حساب فردي للتقاعد، يدخرون لتغطية نفقاتهم وليس للاستثمار لقضاء إجازة أو شراء منزل أو لأبنائهم، ويفضلون الأمان في البنوك بعيداً عن المجازفة.
- المستوى الثالث، المستثمرون الأذكياء: يقومون بالاستثمار في صناديق الاستثمار المشتركة والأسهم والسندات أو في بعض الشركات، وعادة لا يفهمون في التقارير المالية بل يسلمون أموالهم إلى مخططين ماليين آخرين، وهم على نوعين فبعضهم يتوخون الحذر الزائد بعيداً عن المخاطرة، وبعضهم مقامرون في الأسهم وخسارتهم أقرب إليهم؛ لأنهم يدخلون في اللعبة دون أن يعلموا عن قواعد اللاعبين.
- المستوى الرابع، مستثمرو الأجل الطويل: يضعون خطة طويلة الأمد تسمح لهم بالوصول إلى أهدافهم، ويستثمرون متى ما لاحت لهم الفرصة ويطلبون مشورة المختصين الماليين ويستثمرون في صناديق الاستثمار التعاونية.
- المستوى الخامس، المستثمرون المعقدون: يتبعون إستراتيجية استثمارية أكثر خطورة، عادة ما يشترون الاستثمارات دفعة واحدة، ولديهم معرفة بعالم الاستثمار جيدة يبدؤون بمشاريع استثمارية صغيرة بشراء عقارات أو مشروعات، فإذا نجحوا في ذلك استمروا بمشاريع أكبر ويسموا بالمعقدين؛ لأنهم يملكون فائض من المال ومستشارين محترفين.
- المستوى السادس، الرأسماليون: (قليل من الأشخاص يصل إلى هذا المستوى)، في أمريكا واحد في المئة فقط يصل إليه، يهدف الرأسمالي إلى الحصول على المزيد من المال ويديروا أموال الآخرين في صالحهم كما نجد في “فورد” و “جيتس” وغيرهم، أنهم يخلقون الاستثمارات من أجل أنفسهم ومن أجل الآخرين، هم يخلقونها حتى يشتريها الآخرون ويعرفوا كيف يديرون المخاطر ولعبتهم المال.
– عادة ما يستثمر الناس بعواطفهم وليس بعقولهم يتخذون قراراتهم بناءً على ما تراه أعينهم أو ما يخبرهم به السمسار أو عملاً بنصيحة زميل،بينما الواقع أن المال ما تراه بعقلك لا ما تراه بعينيك؛ لأنك حين تعتمد على عينيك فقط فلن تستطيع رؤية الاتفاق المالي أو السوق والإدارة وعوامل المخاطرة والتدفق المالي والقوانين الضريبية، وكثير من الأشياء.
– “الشخص العادي يستثمر بعينه بنسبة 95% وبعقله بنسبة 5%، فإذا كنت تريد أن تصبح مستثمراً محترفاً أو صاحب مشروع حسب النموذج، فعليك أن تدرب عينيك على أن ترى 5% فقط، بينما يرى عقلك 95% الأخرى” الكتاب ص 122، فإذا لم يكن المال موجوداً في عقلك أولاً فلن يلتصق بيديك.
– درب عقلك على رؤية المال عن طريق:
– التعلم المالي بمعرفة النظم المالية والرقمية للرأسمالية، فعلى سبيل المثال إذا كانت نسبة سعر السهم للربح 12% ومعدل الفائدة للمبني السكني 12%، فهذه بداية للفهم فقط ولكنك تحتاج إلى أشياء كثيرة أخرى.
– التعرف على المخاطرة الحقيقية فليس الاستثمار مخاطرة “بل الجهل هو الخطير”، الكتاب ص125، إنّ الاستثمار مثل تعليم الطيران لا بُدّ أن نتعلمه ربما في سنوات حتى تحس بتحقيقه.
– النصيحة السيئة تنطوي على مخاطرة فإذا كنت لا تعرف الفرق بين النصيحة السيئة والنصيحة الجيدة فهذه مخاطرة.
– “مستشاروك ليسوا أكثر ذكاءً منك، فإذا كنت لست ذكياً فلن يخبروك بالكثير، أما حينما تكون متعلماً مالياً بشكل جيد، فبإمكانهم إعطاؤك نصائح مالية أكثر تعقيداً.
– هناك تلاعب بالألفاظ، ينبغي للمرء أن ينتبه إليه، مثلاً يقولون لك إن المنزل من الأصول، لكنه ليس كذلك؛ لأن الأصول هي الأشياء التي تدخل المال إلى جيبك وهو على العكس، كذلك الرهن يُطلق عليه ضماناً بينما هو في حقيقته مأخوذ من الكلمة الفرنسية “moritir” وتعني اتفاقاً حتى الموت، كذلك سعر الفائدة 8 في المائة سنوياً بينما في الواقع أنها أكثر بكثير قد تصل بعد 30 سنة إلى أكثر من 160 في المائة، كذلك يجب أن تنتبه إلى مدخراتك في البنوك فلا تعتقد أنها من الأصول لدى البنك بل هي خصوم بالنسبة لهم؛ لأنهم يدفعون عليها فائدة، أما بطاقات الائتمان إذا كانت فائدتها المعلنة هي 8.9% فهي في حقيقتها قد تصل إلى 23%.
– كلما زاد عدد دائنيك كنت أكثر فقراً، أما عندما يزيد عدد مدينيك فستكون أكثر ثراءً، هذه هي أصول اللعبة، أما إذا كنت سوف تتحمل الدين والمخاطرة فينبغي أن تحصل على المقابل، حتى لو ساءت حالة الاقتصاد فيجب أن تكون الصفقات منطقية من الناحية الاقتصادية في الأوقات الجيدة وفي الأوقات السيئة.
– كن على حذر من الدين فإذا كان شخصي فليكن صغيرًا، وإن كان ضخمًا فأحرص على ان من يدفعه لك شخص آخر.
– هناك فرق بين الآراء والحقائق، فقد يقول قائل: اشترِ هذا العقار وسيرتفع،
هذا رأي وليس حقيقة، فغالبية الأفراد حياتهم تحدّدها آراؤهم بدلاً من الحقائق، ولكي تعرف الحقائق عليك قراءة البيانات المالية، ولا تعتمد على آراء أفراد كما نجد كثيراً من الناس يتبعون من يسمّونهم خبراء البورصة.
يقول وارن بافت، أعظم مستثمر أمريكي: “إذا لعبت إحدى ألعاب الورق ذات مرة ومرت عشرون دقيقة ولم تدر من هو الخاسر، عندئذٍ تكون أنت الخاسر”.
– لا بُدّ من العمل من أجل الحصول على المال، لكن الحذر من الوقوع في إدمان العمل من أجل المال، فمن الصعب الخروج من دائرة إدمانه، مثل الموظف الذي يعمل طوال اليوم من أجل المال فلا يزداد إلا إدمانا على ذلك، الإدمان يحصل بالضبط على الطريقة التي حصلت من خلالها عليه.
– كلما قمت بزيادة السرعة التي ترغب بها في تحقيق الثراء زادت حاجتك إلى تحري الدقة في معاملاتك المالية.
– هناك لدى البعض خوف مرضي من المال؛ لأنّ المال هو موضوع عاطفي، فكثير من الناس يعجزون عن التصرف بعقلانية في موضوعه، كما نجد في المتعاملين في البورصة، لذا فإن الأشخاص حسب النموذج من فئة الموظفين وأصحاب المهن أميل إلى الأفكار العاطفية، وإنّ التحول إلى حسب النموذج إلى فئات أصحاب المشاريع والمستثمرين يتطلب قراءة الأفكار العاطفية عن الأفكار المنطقية لتحقيق الحرية المالية.
– المشكلة الكبرى أن أفراد الجانب الأيسر من النموذج الموظفين وأصحاب المهن لا يرون ما يفعله أفراد الجانب الأيمن وهم أصحاب المشاريع والمستثمرين،في حين أن هؤلاء يعرفون ما يفعله أفراد الجانب الأيسر.
– كن أنت البنك ولا تكن المصرفي، مثلما تشتري عقاراً وتبيعه بربح عن طريق إقراض المشتري بواسطة البنك، وفي هذه الحالة تتخلص من الضرائب ليتحملها المشتري.
– يتم حماية دخل الأثرياء بواسطة عدة طرق، منها: حماية أصولهم بوضعها ضمن شركات أو صناديق استثمار، وحماية دخولهم عن طريق تمريرها عبر شركاتهم الخاصة ليتخلصوا من الضرائب، بينما يدفع الموظف ضرائب الحكومة من راتبه قبل أن يستلمه.
– عندما تقوم أحد المؤسسات بتكوين شركه وتطرح أسهمها للاكتتاب فهذا يعني خلق قيمة للأسهم من الهواء.
– هناك نوعان من القوانين أحدهما للأثرياء والآخر لسواهم، لذا يستثمر الأثرياء القوانين لمصلحتهم بينما غيرهم لا يفعلون ذلك.
– أنصح بأخذ خطوات صغيرة للأمام، وليس بالقفزات الهائلة، فالنجاح يُقاس ليس بضخامة الخطوات إنما بعددها في الاتجاه الصحيح.
– أُجريت دراسة على مدى سنوات على الفقراء والأثرياء في دول عديدة فتوصلت الدراسة إلى أن الفقراء الذين توصلوا إلى الثراء يملكون ثلاث صفات،وهي: وضع الخطط، والتمتع برؤية طويلة، وتأجيل الشعور بالرضا “بتأجيل شراء الأشياء وتبديد الثروة سريعاً”، واستثمار مبدأ التراكم لمصلحتهم.
– الأفراد الذين يكتبون أهدافهم، يحققون النجاح أكثر من الأفراد الذين لا يفعلون ذلك.
– هناك سبع خطوات للعثور على طريقك المالي السريع، وهي:
الخطوة الأولى: حان الوقت للاهتمام بشئون مشروعك، وإملاء نموذج بيان الدخل والميزانية الحالي لك، ثم ضع أهدافا مالية بعيدة المدى للمكان الذي ترغب في الوصول إليه خلال خمس سنوات، وهدفاً قصير المدى تصل إليه خلال سنة.
الخطوة الثانية: سيطر على تدفقك المالي، فعندما يتدفق المال فإنه لن يحلّ المشكلة؛ لأنّ المشكلة في كيفية إدارة هذا التدفق.
– تذكر أنّ كل دين أو التزام من التزاماتك يجعلك أحد أصول غيرك، ليصبح ثرياً على حسابك، ولذا لا بُدّ من أن تفرق بين دين جيّد يدفعه عنك شخص آخر، ودين سيئ تدفعه أنت بدمك وعرقك، فالدّين الجيّد مثلاً عندما تشتري عمارة سكنية فيدفع أقساطها عنك المستأجرون.
– سيطر على عاداتك الاتفاقية وقلل من عدد بطاقاتك الائتمانية، أو ألغها، سدد ديونك الاستهلاكية وخصومك ما استطعت، اجعل حياتك تسير حسب الإمكانات.
الخطوة الثالثة: اِعرف الفرق بين المخاطرة والتهور:
– عندما يقول بعض الأفراد إن الاستثمار ينطوي على مخاطرة فهذه العبارة حقيقية؛ بسبب افتقارهم إلى التدريب المالي والمعرفة، وليس لأن الاستثمار مخاطرة في حدّ ذاته.
– المعرفة المالية ليست هي النظر إلى الأرقام بعينيك، بل النظر بعقلك المدرب الذي يخبرك أين يتجه تدفقك المالي فهذا كل شيء.
الخطوة الرابعة: فلتقرر أيّ نوعٍ من المستثمرين أنت:
– إذا أردت الثراء عليك بمعالجة مشاكلك المالية الكبرى، وأغلب الأفراد يعانون مالياً؛ لأنهم يتجنبون علاج المشاكل المالية الكبرى.
– هناك ثلاثة أنواع من المستثمرين، مستثمرين يبحثون عن المشاكل ومستثمرين يبحثون عن حلول للمشاكل، ومستثمرين من نوع “لا أعرف شيئاً”، وهؤلاء معظم الأشخاص، فهم لا يعلمون شيئاً عن استثماراتهم.
– أما الباحثون عن المشاكل فيُجرون لقاءات مع مخططين ماليين ويختارون أحدهم، ثم ينفذون كلامه في الحال؛ لأنهم مشغولون، أما المستثمرون الذين يبحثون عن حلول للمشاكل فهؤلاء البارعون الذين يملكون مهارات النجاح ويستفيدون منها في حلّ المشاكل التي تسبب فيها من يفتقرون إلى تلك المهارات.
الخطوة الخامسة: ابحث عن معلمين:
– تستطيع أن تتعلم من الناجحين ومن الفاشلين أيضاً.
– اُعثر على شخص مرّ بنفس التجربة وسار في هذا الدرب من قبل.
– المحترفون لديهم مدربون، أمّا الهواة فلا.
– اعتنِ باختيار من تقضي معهم غالبية الوقت، فأنت تتأثر بهم، فمن هم على شاكلتك في التفكير هم المفترض أن تشغل وقتك معهم.
الخطوة السادسة: اِجعل من الإحباط مصدراً لتعزيز قوتك:
– عندما يشعر الأشخاص بالضعف يميلون لإلقاء المسئولية على غيرهم لذا كن مستعداً للإصابة بالإحباط، وإذا أصبت به حوله إلى أصل من الأصول، ولا تحوله إلى أحد الخصوم طويلة المدى، بمعنى أنّ الإحباط جزء مهم من عملية التعلم، ينبغي أن نتعلم من أخطائنا.
– لتجنب الإحباط نستعين بمعلم قبل الدخول في أيّ مشروع، وذلك لأخذ مشورتهم والمساندة في حالة إذا خرجت الأمور عن السيطرة.
يقول كيث كانجهام: “العديد من الأشخاص لا يسيرون في الشارع إلا عندما تكون جميع الأنوار الخضراء مضاءة، ولهذا لا يذهبون إلى أي مكان”.
– للتعامل مع الإحباط هناك نصائح، وهي: توقع أن تصاب بالإحباط، واستعن بمعلم يساندك، كن رؤوفاً بنفسك، ولا تجلد نفسك، قل الحقيقة ولا تهرب من الأخطاء.
الخطوة السابعة: قوة الإيمان:
– دع الشكوك التي تساورك حول قدراتك، بل تحدّث عن النعم التي أعطاك الله إيّاها، بالرغبة والتصميم والإيمان بأنّ لديك عبقرية وموهبة، فلديك كلّ ما يلزمك للنجاح المالي.
– المال لا يبقى مع من لا يثقون بأنفسهم، فانتبه لكلماتك عن نفسك، ولا تبرر تخاذلك، أو تجعل أفكارك حجرة عثرة في طريقك، ثِقْ بنفسك بقدر أكبر وخذ وقتك في تعلم ما تحتاج إليه من مهارات، وواجه مخاوفك وشكوكك لتنفتح أمامك أبواب العوالم الجديدة.
